SAT propone tasa simplificada del 7% de IVA para pequeños negocios
El Servicio de Administración Tributaria busca implementar un esquema fiscal simplificado para reducir la carga administrativa en micro y pequeñas empresas.
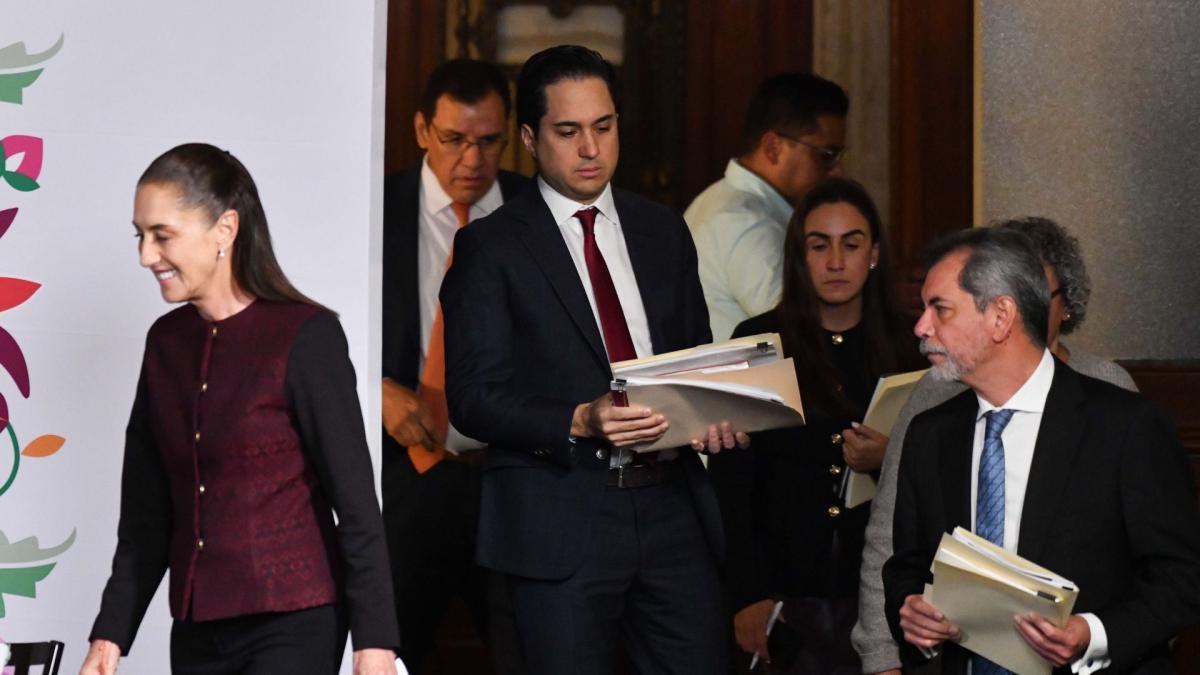
El Servicio de Administración Tributaria (SAT) presentó una propuesta formal ante la Secretaría de Hacienda y Crédito Público (SHCP) para establecer una tasa simplificada del 7% en el Impuesto al Valor Agregado (IVA) destinada exclusivamente a micro y pequeñas empresas. El objetivo central de esta iniciativa es facilitar el cumplimiento de las obligaciones fiscales de los pequeños contribuyentes, quienes actualmente enfrentan procesos administrativos complejos que dificultan su formalización y operación diaria en el mercado nacional.
La propuesta, que aún debe ser analizada y discutida por el Congreso de la Unión para su eventual aprobación, contempla un esquema de pago directo y simplificado. Según fuentes allegadas a la dependencia, esta medida busca que los pequeños comercios puedan destinar menos tiempo a la gestión contable y más recursos a la expansión de sus actividades productivas, incentivando así la transición de la economía informal hacia el sector formal del país.
De acuerdo con la visión del SAT, la simplificación del IVA permitiría un mayor control en la recaudación sin necesidad de aumentar la presión fiscal sobre los negocios de menor escala. Esta estrategia se suma a los esfuerzos institucionales que la administración federal ha mantenido para mejorar la eficiencia del sistema tributario mexicano, procurando que los pequeños negocios cuenten con un marco legal más accesible y menos oneroso para su desarrollo.
Especialistas en temas económicos han señalado que el éxito de este esquema dependerá de la claridad en los criterios de acceso y de la infraestructura digital que el organismo disponga para el registro de los contribuyentes. El equipo del SAT ha enfatizado que, de aprobarse, el nuevo régimen funcionaría de manera complementaria a los programas de bienestar y otros apoyos fiscales ya existentes para fortalecer el tejido empresarial en los estados de la República.
Se espera que durante las próximas sesiones en la Cámara de Diputados se inicien las mesas de trabajo para analizar el impacto presupuestario de esta propuesta. Mientras tanto, el sector empresarial se mantiene atento a los detalles técnicos, buscando que las disposiciones finales ofrezcan la certeza jurídica necesaria para que los microempresarios puedan adoptar este nuevo modelo de tributación sin contratiempos.